Site de contabil sau expert contabil: ce permit regulile CECCAR (2026)
Ce spun Normele CECCAR privind publicitatea și Codul etic despre site-ul unui contabil: sigla CECCAR, tarife, clienți, audit și ce date de identificare pui.
Echipa Webspring Design · · 11 min de citit
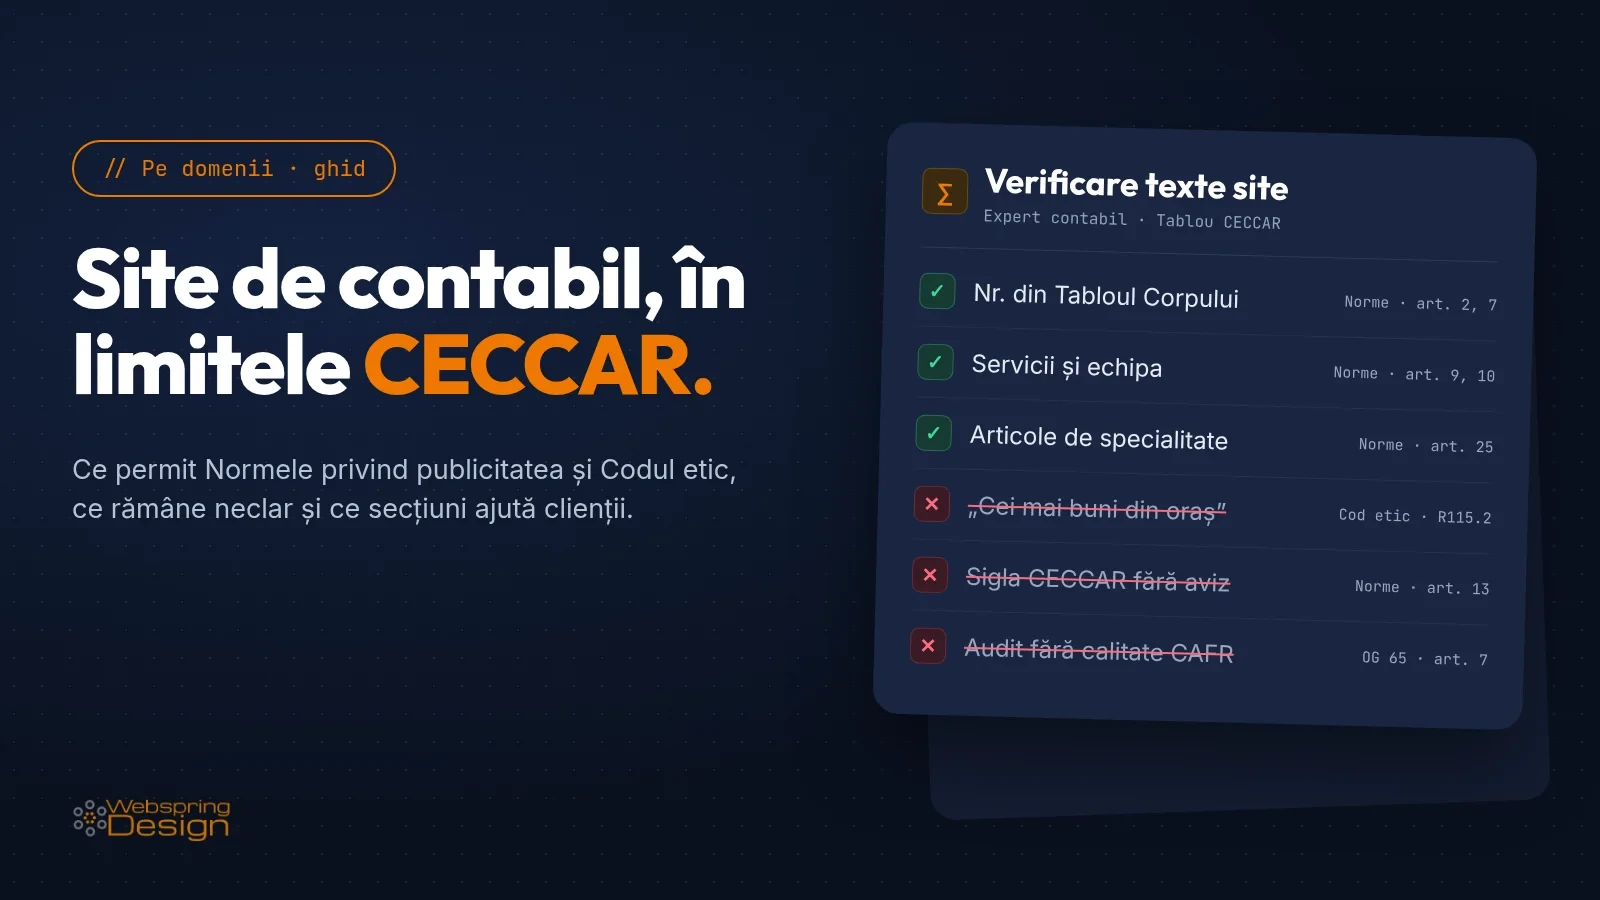
Un cabinet de contabilitate din Iași își face site nou și pune pe prima pagină: „cei mai buni contabili din Iași”, sigla CECCAR în antet, „audit financiar și consultanță fiscală” la servicii și siglele a zece firme clienți. „Cei mai buni” e o comparație pe care Codul etic n-o acceptă, sigla cere aprobarea CECCAR, auditul cere calitatea de auditor financiar, iar siglele clienților cer cel puțin acordul lor.
Experții contabili și contabilii autorizați au voie să aibă site. Spre deosebire de avocați, regulile lor nu au un capitol detaliat despre internet: sunt câteva articole scurte, scrise mai ales pentru panouri, broșuri și anunțuri. Mai jos găsești ce spun textele în vigoare, ce rămâne neclar și cum faci un site util fără să ieși din ele.
Articolul are caracter informativ și nu înlocuiește îndrumarea CECCAR. Codul etic recomandă să te consulți cu organismul profesional când ai îndoieli despre o formă de publicitate. Pentru o formulare concretă, întreabă filiala de care aparții.
Pe scurt
Site-ul e permis, „numai cu respectarea” Normelor CECCAR nr. 1484/2009 privind publicitatea și a Codului etic (art. 2 și art. 7 din norme).
Nu ai voie: să exagerezi calitatea serviciilor, calificările sau experiența, să faci comparații nefundamentate cu alți colegi sau să folosești funcții publice ori onorifice ca să atragi clienți.
Sigla CECCAR pe site se folosește doar cu aprobarea Biroului permanent al Consiliului superior (art. 13 din norme).
Tarifele nu sunt reglementate de CECCAR, iar normele nu interzic explicit publicarea lor pe site.
Audit financiar, consultanță fiscală, evaluare: le poți oferi doar dacă ai și calitatea respectivă, în organizația profesiei respective (art. 7 din OG 65/1994).
Unde sunt scrise regulile
OG 65/1994, art. 25
Ordonanța nr. 65/1994, legea profesiei, are o singură frază despre publicitate: aceasta „se efectuează sau se autorizează” de Corpul Experților Contabili și Contabililor Autorizați din România (CECCAR), „în interesul profesiei membrilor săi”. Ultima formă consolidată de pe portalul legislativ, din iulie 2017, include modificările aduse prin Legea 162/2017. Detaliile sunt lăsate în seama CECCAR.
Normele CECCAR nr. 1484/2009 privind publicitatea
Acesta e textul care contează pentru site. Forma publicată de CECCAR include ultima modificare, Hotărârea Consiliului superior nr. 23/726 din 15 martie 2023. Normele se aplică experților contabili și contabililor autorizați, persoane fizice, și societăților de expertiză contabilă sau de contabilitate înscrise în Tabloul Corpului.
Codul etic
Normele trimit la „Codul etic național al profesioniștilor contabili”. CECCAR publică pe site ediția a V-a, din 2011, și traducerea Codului etic internațional IESBA, ediția 2021. Regula despre marketing e aceeași în esență (secțiunea 250, respectiv punctul R115.2).
Regulamentul de organizare și funcționare (ROF) trece la abateri disciplinare „nerespectarea dispozițiilor Codului etic național al profesioniștilor contabili și a normelor Corpului referitoare la publicitate” (pct. 121 lit. c). Sancțiunile din OG 65/1994 (art. 17) merg de la mustrare și avertisment scris până la suspendarea dreptului de a profesa și, în cazurile cele mai grave, interdicție.
Expert contabil, contabil autorizat sau societate: ce scrii despre tine
OG 65/1994 face o distincție clară între cele două calități:
Expertul contabil poate organiza și conduce contabilitatea, întocmi și semna situațiile financiare, efectua expertize contabile, inclusiv judiciare, lucrări fiscale, salarizare și consultanță în gestiune (art. 2 și art. 6).
Contabilul autorizat ține contabilitatea prevăzută în contract, pregătește lucrările pentru întocmirea situațiilor financiare și se ocupă de evidența personalului și salarizare (art. 2 alin. 3 și art. 10).
Societățile de profil sunt societăți de expertiză contabilă sau de contabilitate, membre CECCAR (art. 8 și 11).
Pe site, scrie calitatea exactă a fiecărei persoane: „expert contabil” sau „contabil autorizat”. La o firmă condusă de un contabil autorizat, „expertize contabile” la servicii descrie lucrări pe care legea le rezervă expertului contabil. Exercitarea atribuțiilor specifice acestor calități de către persoane neautorizate este infracțiune (art. 43).
Audit, consultanță fiscală și evaluare
Art. 7 din OG 65/1994 spune că un expert contabil poate face activități specifice de audit financiar, consultanță fiscală și evaluare „numai după dobândirea” calității de auditor financiar, consultant fiscal sau evaluator autorizat și înscrierea în organizația profesiei respective. Pentru audit, Legea 162/2017 (art. 3) cere ca auditul statutar să fie făcut de membri ai Camerei Auditorilor Financiari (CAFR), înregistrați în Registrul public electronic al ASPAAS.
Dacă ai aceste calități, scrie-le cu organizația și numărul de înregistrare. Dacă nu, nu le trece la servicii. „Consultanță fiscală”, folosit generic, se poate confunda cu activitatea rezervată consultanților fiscali; „lucrări fiscale: calculul și depunerea declarațiilor”, formulare preluată din art. 6, e fără ambiguitate.
Titlurile și funcțiile
Normele permit să asociezi numelui tău titlurile științifice recunoscute oficial și distincțiile onorifice recunoscute la nivel național (art. 4). Mandatele administrative sau funcțiile onorifice „nu trebuie” folosite pentru atragerea de clientelă (art. 5). Un „fost inspector ANAF” pus pe prima pagină ca argument de vânzare intră aici.
Ce poate conține site-ul
Normele nu au o listă de conținut pentru site. Spun doar că membrii și societățile pot avea „site-uri de prezentare” cu respectarea normelor și a Codului etic. Cea mai apropiată listă este cea pentru broșuri și materialele de prezentare ale societăților (art. 10), care pot cuprinde:
istoricul societății și lucrările executate;
denumirea clienților;
modul de recrutare, formarea și evoluția în carieră a membrilor echipei, inclusiv fotografiile lor;
adresa, programul și numerele de telefon;
fără aprecieri despre calitatea lucrărilor prin comparație cu alți membri ai Corpului.
Societățile pot da clienților și o listă a lucrărilor și serviciilor oferite (art. 9). Aplicarea acestor reguli la site e o analogie, nu un text expres, dar e cea mai prudentă bază.
Orice informație publicată trebuie să fie „veridică, loială și formulată corect, obiectiv” (art. 6). Codul etic adaugă două interdicții: nu poți avea „pretenții exagerate” pentru serviciile, calificările sau experiența ta și nu poți face „afirmații defăimătoare sau comparații nefondate” despre munca altora.
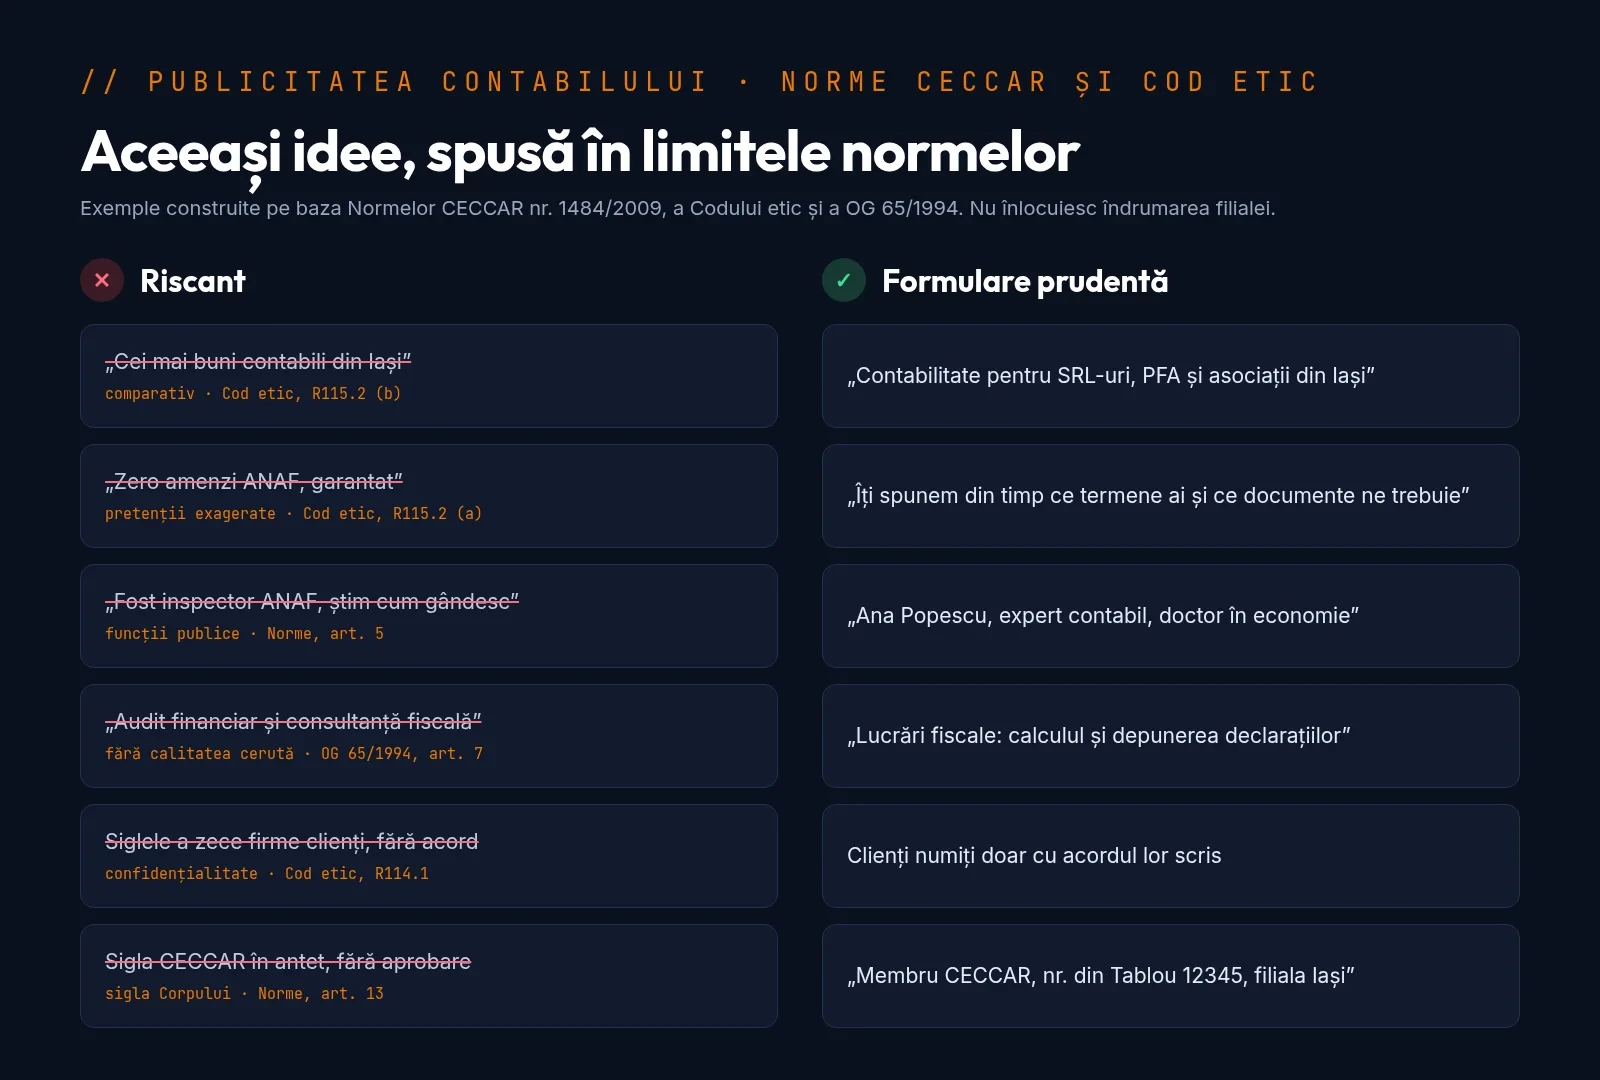
Exemple construite pe baza Normelor CECCAR nr. 1484/2009, a Codului etic (R115.2) și a OG 65/1994. Nu înlocuiesc îndrumarea filialei.
Datele de identificare
Pentru panoul de la sediu, persoana fizică trece numele, numărul carnetului de membru și filiala (art. 2), iar societatea denumirea, numărul de la registrul comerțului, autorizația de funcționare și numărul din Tabloul Corpului (art. 7). Pentru site nu există o cerință expresă, dar aceleași date, în footer, răspund la întrebarea clientului: chiar e membru CECCAR?
Clientul le poate verifica. Pagina Tablou membri de pe ceccar.ro are o căutare în tablou și o verificare a valabilității fișei de membru. Din septembrie 2025, membrii pot descărca și o e-legitimație, cu un cod QR care atestă valabilitatea vizei anuale. Fără viză nu ai dreptul să profesezi (art. 21 din OG 65/1994). Datele obligatorii pentru orice firmă, de la CUI la politica de confidențialitate, sunt în ghidul despre ce e obligatoriu legal pe site.
Sigla CECCAR
Sigla Corpului e marcă înregistrată la OSIM. Membrii o pot folosi pe site „cu aprobarea Biroului Permanent al Consiliului Superior” (art. 13), cerută prin filiala de domiciliu. Nu o primesc, printre altele, cei fără viză la data cererii, cei cu cotizații restante și cei sancționați sau investigați disciplinar. Sigla nu poate fi modificată sau animată și nu poate sugera o relație cu Corpul care nu există (art. 12 și 17). Fără aprobare, scrie în text „membru CECCAR” și numărul din tablou.
Clienții și recenziile
Art. 10 permite denumirea clienților în materialele de prezentare. Codul etic îți cere însă să păstrezi confidențialitatea informațiilor obținute din relația profesională și să nu le divulgi fără „autoritatea necesară și adecvată” (R114.1). Faptul că o firmă îți e client poate fi considerat și el o informație obținută din relația profesională. Pune o siglă sau un nume pe site doar cu acordul scris al clientului.
Despre testimoniale, normele nu spun nimic expres. Unul elogios se apropie însă de ce normele numesc „reclamă”: „răspândirea de informații elogioase despre cineva, cu scopul de a-i crea renume” (art. 1 lit. c). Dacă publici păreri ale clienților, alege-le pe cele factuale și verifică regulile generale din articolul despre recenziile de pe site.
Tarifele pe site
CECCAR spune explicit, pe pagina Tablou membri, că tarifele membrilor săi „nu sunt reglementate” și se negociază între părți. Codul etic (240.1) spune că un onorariu mai mic decât al altui coleg „nu este, în sine, neetic”, dar unul atât de mic încât lucrarea nu mai poate fi făcută după standarde pune în pericol competența profesională.
Normele de publicitate nu menționează tarifele, deci nici nu interzic publicarea lor. Dacă le afișezi, prezintă-le factual: ce intră în preț și pentru ce volum de documente, nu „cel mai mic preț din oraș”. Oricum, relația cu clientul se stabilește prin contract scris (art. 14 din OG 65/1994), iar contractul trebuie să menționeze calitatea profesională a celui care îl semnează (ROF, pct. 121 lit. e).
Google, platforme și reclame
Normele sunt din 2009 și nu vorbesc despre profilul Google, rețele sociale sau Google Ads. Au în schimb o regulă despre anunțuri: sunt în principiu interzise (art. 24), cu câteva excepții:
anunțurile în presa locală și pe site-uri specializate sunt permise dacă se limitează la nume, adresă, telefon, profesie și serviciile oferite, au „un caracter discret” și nu exagerează calitatea serviciilor sau a calificărilor;
înscrierea în cărți de telefon și cataloage de firme e permisă cu numele, adresa, telefonul și profesia.
Un profil Google Business, cu numele cabinetului, adresa, telefonul și serviciile, seamănă cel mai mult cu aceste situații. Pentru reclamele plătite nu există un text expres: întreabă filiala înainte de o campanie. Pașii pentru apariția în hartă sunt în ghidul nostru de SEO local.
Când scrii un articol despre profesie, îți poți menționa calificările (art. 25). Pentru interviuri, normele adaugă că ce spui nu trebuie să aibă caracter promoțional. Un articol explicativ pe blogul site-ului, despre un termen fiscal, se încadrează în spiritul acestei reguli.
Secțiunile care fac site-ul util
Clientul vrea să afle dacă lucrezi cu firme ca a lui, cine se ocupă concret și cum predă documentele. O structură care răspunde la asta:
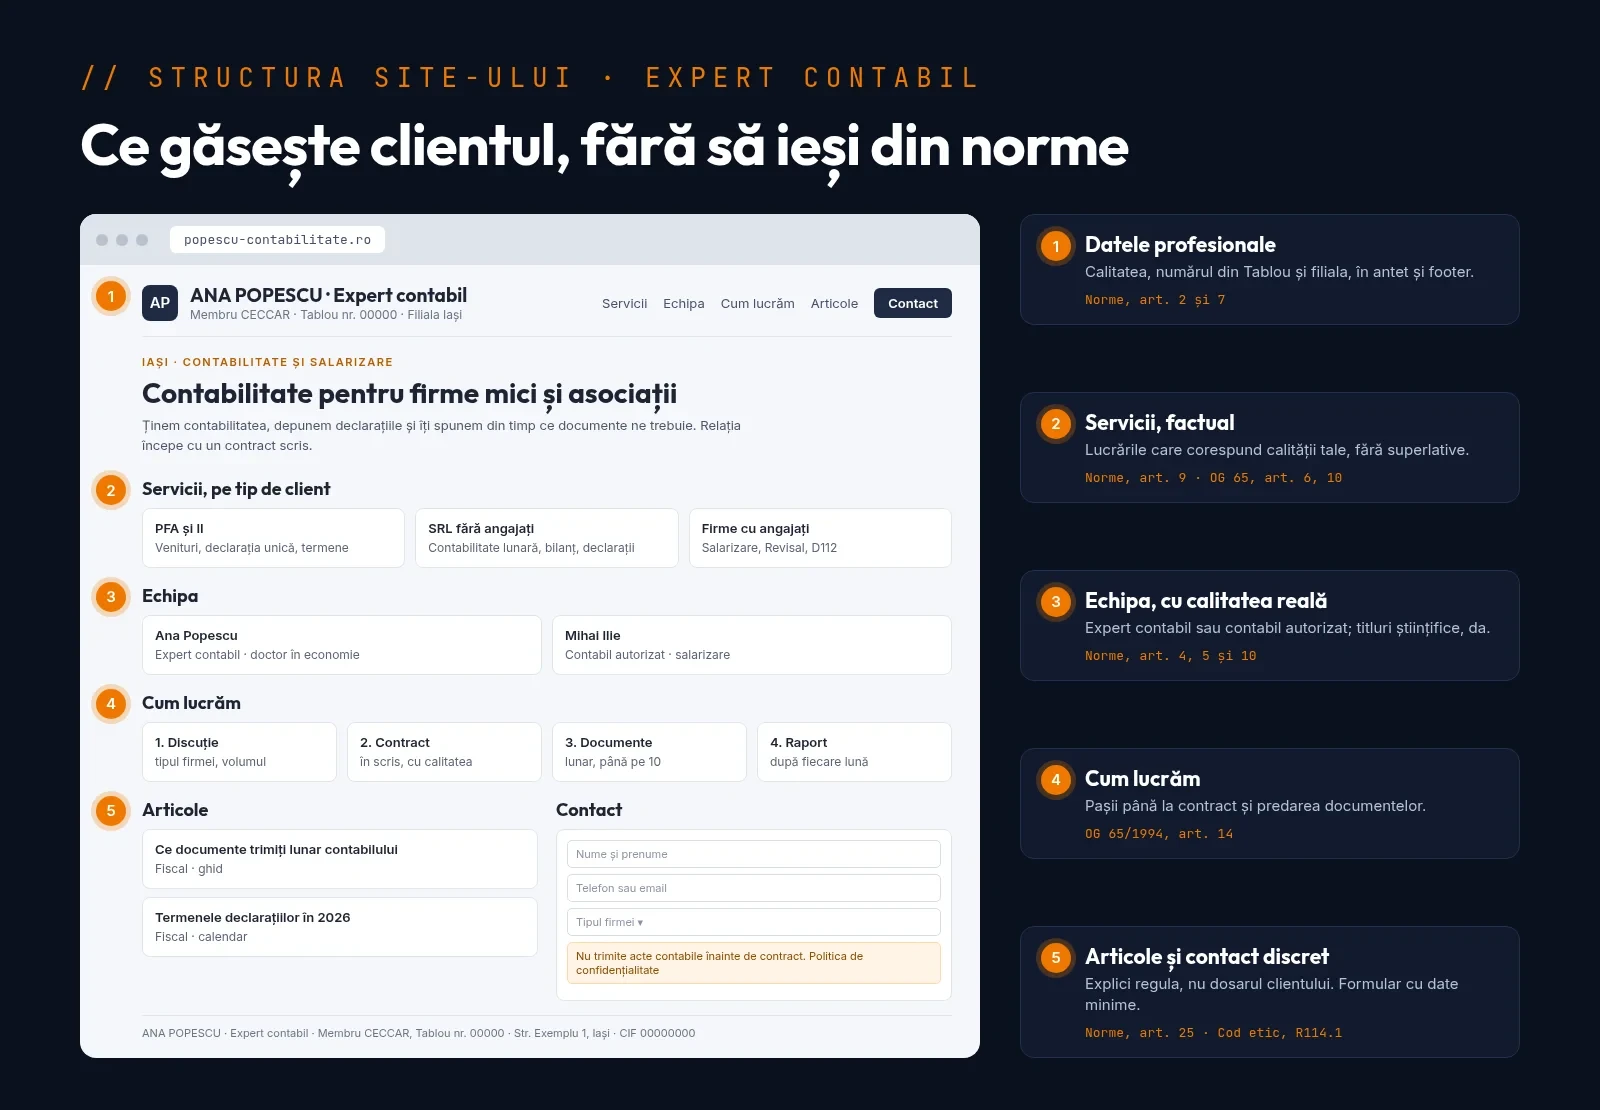
Structură propusă pentru site-ul unui cabinet sau al unei societăți de contabilitate, cu reperul din norme sau din OG 65/1994 pentru fiecare secțiune. Schiță ilustrativă, nu o firmă reală.
1. Datele profesionale în antet și în footer
Numele sau denumirea, calitatea, numărul din Tabloul CECCAR și filiala: aceleași date pe care normele le cer pe panoul de la sediu.
2. Serviciile, pe tipuri de clienți
PFA, SRL-uri mici, firme cu angajați, asociații. Pentru fiecare: ce faci lunar, ce faci anual și ce documente îți trimite clientul.
3. Echipa, cu calitatea reală
Numele, fotografia și calitatea fiecăruia: expert contabil, contabil autorizat, stagiar sau personal administrativ. Titlurile științifice, da; funcțiile publice anterioare, nu.
4. Cum lucrăm
De la primul contact la contractul scris, apoi cum se predau documentele lunar (platformă, email, la sediu) și până când.
5. Articole și contact
Articole despre termene și obligații fiscale, fără detalii din dosarele clienților. Formularul cere doar nume, telefon sau email, tipul firmei și o descriere scurtă, cu rugămintea de a nu trimite acte contabile înainte de contract.
Checklist pentru site-ul cabinetului
Calitatea exactă a fiecărei persoane și servicii care îi corespund (art. 6 sau art. 10 din OG 65/1994).
Numărul din Tabloul CECCAR și filiala, în footer; pentru societăți, și datele de la registrul comerțului.
Audit, consultanță fiscală sau evaluare doar dacă ai calitatea respectivă, cu organizația și numărul de înregistrare.
Fără „cel mai bun”, „nr. 1”, fără comparații cu alți contabili și fără funcții publice ca argument de vânzare.
Sigla CECCAR doar cu aprobarea Biroului permanent; altfel, „membru CECCAR” în text.
Nume sau sigle de clienți doar cu acordul lor scris.
Tarife, dacă le afișezi, prezentate factual, cu ce includ.
Pagina „Cum lucrăm”, cu contractul scris ca pas obligatoriu.
Profil Google cu aceeași denumire, adresă și telefon ca pe site.
Întrebări frecvente
Am nevoie de aprobarea CECCAR ca să fac un site?
Normele nu cer o aprobare prealabilă pentru site, ci doar pentru folosirea siglei CECCAR. OG 65/1994 spune însă, general, că publicitatea se face sau se autorizează de Corp, așa că o întrebare la filială înainte de lansare nu strică.
Pot publica prețurile pachetelor de contabilitate?
Nu există o interdicție expresă. CECCAR spune că tarifele nu sunt reglementate și se negociază între părți. Prezintă-le factual, cu ce includ, și evită formulări comparative de tipul „cel mai ieftin”.
Pot scrie „expert contabil” dacă sunt contabil autorizat și urmez examenul de diferență?
Nu. Calitatea de expert contabil se dobândește după examen și se dovedește cu înscrierea în Tablou. Până atunci, pe site apare calitatea pe care o ai acum.
Pot avea un domeniu de tipul contabilcluj.ro?
Normele CECCAR nu spun nimic despre numele de domeniu. Nu am găsit o regulă ca la avocați, unde domeniile formate doar din termeni generici sunt interzise. Un domeniu cu numele cabinetului rămâne totuși varianta cea mai clară pentru client.
Ce se întâmplă dacă site-ul încalcă normele de publicitate?
Poți răspunde disciplinar. Nerespectarea normelor de publicitate e abatere disciplinară după ROF, iar sancțiunile prevăzute de OG 65/1994 merg de la mustrare la suspendarea dreptului de a profesa. Reclamațiile se adresează comisiei de disciplină a filialei de care aparține membrul.
Lucrez individual, fără societate. Pot avea site?
Da. Normele se aplică și profesioniștilor care lucrează individual și le permit explicit site-uri de prezentare, cu aceleași reguli de conținut ca pentru societăți.
Un site de contabil, scris în limitele normelor
Facem site-uri de prezentare pe abonament pentru cabinete și societăți de contabilitate: servicii pe tipuri de clienți, echipă, articole și formular de contact, cu textele verificate după normele CECCAR privind publicitatea. Vezi modelele noastre de site sau scrie-ne și discutăm ce ți se potrivește.